
投資銀行手續費下滑,AI 熱潮真的遇冷了嗎?
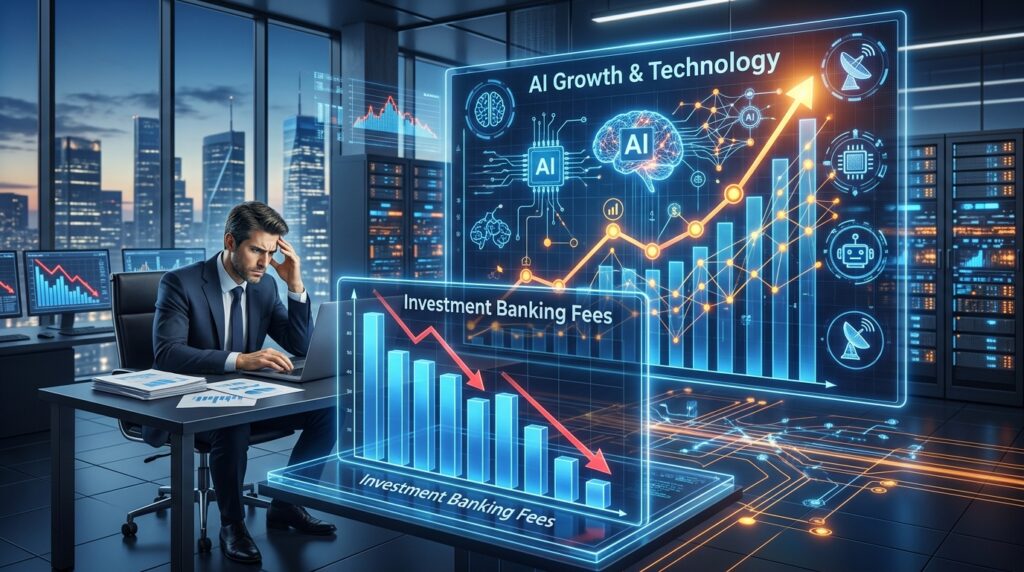
近期,美國銀行(Bank of America)預期第三季投資銀行手續費將下滑超過 10%,導致其股價下跌。這一消息讓不少人產生疑問:這是否代表華爾街瘋傳的 AI(人工智慧)熱潮已經結束,還是只是投資銀行業務本身的起伏?今天我們來釐清這幾個常見的誤解,避免以偏概全。
誤解一:投資銀行手續費下滑=AI 概念泡沫破滅
為什麼會誤解?
AI 產業火紅,許多投資者與媒體都密切關注相關公司動態,一旦出現『負面』金融數據,容易將所有現象歸咎於 AI 熱潮降溫,習慣把所有事都串聯起來。
真實情況如何?
投資銀行手續費與 AI 聯動性,並不像大家想的那麼直接。手續費多寡取決於 IPO(首次公開募股)、併購、發債等各種金融交易的活絡程度。雖然 AI 概念股的表現對其中一部份有影響,但也受全球經濟情勢、利率政策、企業信心等因素主導。例如,2023~2024 年因升息循環,許多企業延後上市計畫,手續費自然就減少,這不等於 AI 熱潮消退。
誤解二:單一銀行的業績下滑就代表整體金融市場不佳
為什麼會出現這個誤會?
部分媒體標題容易引發誤導性泛化,例如『美國銀行業績下滑,金融寒冬將至』。但每家銀行的業績變化,可能受到其自身策略、與不同產業客戶綁定深度所影響。
補充說明:
- 像摩根士丹利、花旗等大型銀行的業務重心和風格就各有不同。
- 一家銀行手續費下滑,可能是部門調整或轉向新市場,而不是整個金融產業全部走下坡。
比喻:如同一所學校的數學成績下降,也不能代表全市學生數學都退步。
誤解三:AI 熱潮只能反映在投資銀行相關收入
AI 熱潮帶來的商機多元,除了 IPO 和資本市場,更多時候體現在企業直接投資、內部導入提升效率、與雲端服務的訂單營收等。投資銀行雖然是大型資金操作的一環,但不等於所有 AI 成果都由他們體現。
更完整的理解方式:我們應觀察(1) AI 領域專利申請量、(2) 雲端運算與晶片公司的實際銷售成績、(3) 不同行業 AI 應用的實際落地,而非只看投行一個收入指標。
誤解四:科技產業的波動等同於 AI 熱潮結束
許多人將科技股的短期波動當作長期趨勢,忽略了新科技發展—the hype cycle—本來就會經歷激情、修正、再成長的機制。例如 2000 年網路泡沫後,企業界網路建設依舊持續,直到後來才迎來真正的數位爆發。
Bank of America 若投資銀行收入短暫下滑,頂多是資本市場進入休息站,不代表 AI 技術創新、企業內部導入就同步踩煞車。
誤解五:市場短期波動可作為投資決策的唯一依據
個人觀點:市場消息本來就瞬息萬變,如果投資人僅看短期營收、單一產業口徑的新聞來操作,容易錯過長期趨勢。用比喻來說,看到天色一時陰暗,就以為整個星期都會下雨,這顯然過度解讀。
正確、完整的觀察方式
- 除了手續費、投資銀行業績,更應多面向關注科技產業與 AI 應用的實際進展。
- 單一事件只代表現階段一部分現象,不能推論整體產業方向。
- 理解背後的因果──金融市場受多種因素影響,AI 熱潮只是其中一環。
在科技發展的大時代下,市場首重的是長期趨勢與創新動能,而不是單月、單季數據的起伏。正如投資銀行的業績常因開戶潮或淡季影響,AI 也不會因一兩家銀行獲利短暫下滑就全盤熄火。
整理表格:常見誤解 vs 正確認知
| 常見誤解 | 正確認知 |
|---|---|
| 投資銀行手續費下滑 = AI 熱潮結束 | 手續費受多種因素影響,AI 只是其中之一 |
| 一家銀行表現低迷 = 整體市場不佳 | 各銀行有不同業務布局,單一表現不代表全局 |
| AI 熱潮只能從投行收入觀察 | AI 產業多元,企業採用、技術突破才是真實反映 |
| 科技股下滑 = 技術發展停滯 | 短期波動常見,長期趨勢才重要 |
結論:別讓單一數據誤導對 AI 的判斷
AI 熱潮是否真遇冷,不只是靠一兩家銀行的一季手續費收入能判斷。正確觀察產業脈動,還是要多元、宏觀,尤其要理解大型金融業集團的業績不會完全等同於行業技術導入的現況。投資或是學習產業走向時,建議保持開放、多觀察、多比較。
如果你想更了解市場動態、投資工具,或對虛擬資產合法合規交易有興趣,歡迎加入我們:
點此瞭解更多,與全球交易者交流!
深入剖析區塊鏈和更多金融知識: 英國制裁HTX:解析相關風險分類與防範措施
掌握加密貨幣,除了需要認知之外,更需要一個安全可靠的交易平台來實踐你的策略。歡迎前往全球前三大加密貨幣交易所 OKX,體驗專業的交易環境: Hello Robot 官方網站